Domain archivmusik.de kaufen?
Wir ziehen mit dem Projekt
archivmusik.de um.
Sind Sie am Kauf der Domain
archivmusik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain archivmusik.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Microsoft Exchange Online Archivierung (NCE)Microsoft führt neue Exchange Online Archiv-Funktionen für NCE ein Der Exchange Online Archive Dienst von Microsoft erhält bedeutende Neuerungen im Rahmen des New Commerce Experience (NCE) Modells. Als cloudbasierte Archivierungslösung auf Unternehmensniveau unterstützt Exchange Online Archivierung Organisationen effektiv bei Compliance-, gesetzlichen und eDiscovery-Anforderungen. Unternehmen profitieren insbesondere von der unbegrenzten Archivierung und den In-Place Hold Funktionen, die es ermöglichen, alle regulatorischen Vorgaben zu erfüllen. Zusätzlich bietet Microsoft Exchange Online Archive eine automatisch erweiterte Archivierung, die mehr Speicherplatz in Archivpostfächern bis zu einem Maximum von 1,5 TB bereitstellt. Diese leistungsstarke Lösung ist über verschiedene Pläne verfügbar, darunter Exchange Online Plan 1, Microsoft 365 Business Basic & Standard und Office 365 E...37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Designhütte Designhütte Manufaktur Katalog - DEStellen Sie sich vor, Sie könnten die Zeit nicht nur messen, sondern sie erleben - mit Produkten, die Erinnerungen formen und den Moment mit einer unverwechselbaren Atmosphäre erfüllen. Unser Designhütte Manufaktur Katalog spiegelt diesen Anspruch wider. Der Katalog ist mehr als ein Überblick über unsere Kollektione...5,00 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
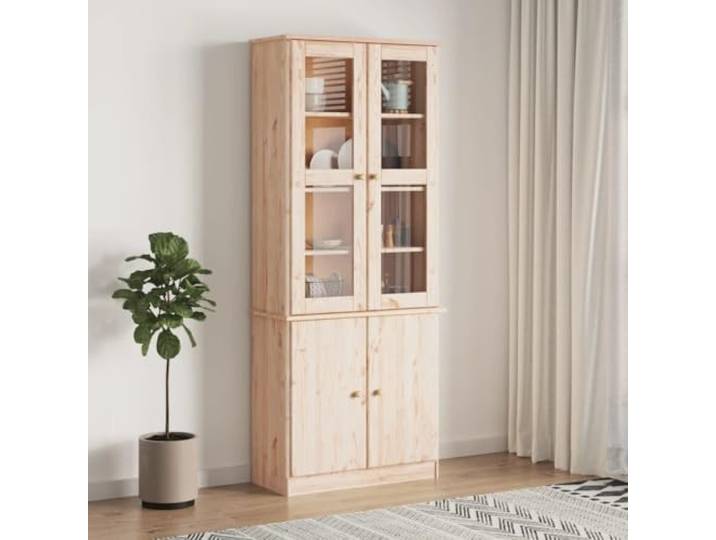
ZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko GlasfrontZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko Glasfront. Aus massivem Kiefernholz gefertigt für eine langlebige und stabile Nutzung. Mit mehreren Einlegeböden bietet die Vitrine ausreichend Platz zur übersichtlichen Präsentation von Sammelstücken. Die praktischen Glastüren schützen vor Staub und ermöglichen eine uneingeschränkte Sicht auf die Ausstellungsstücke. Dank der glatten Oberfläche ist die Vitrine mit einem feuchten Tuch einfach zu reinigen. Holzgriffe an den Türen unterstreichen den rustikalen Charakter und sorgen für eine einfache Handhabung. Farbe:Natur403,00 €*Versand: 39,15 €Sichere Weiterleitung zum Anbieter
-
Microsoft Exchange Online ArchivierungMicrosoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Microsoft Exchange Online Archivierung: Produktbeschreibung und Systemanforderungen Über Microsoft Exchange Online Archivierung Microsoft Exchange Online Archivierung ist eine leistungsstarke Lösung, die Unternehmen dabei unterstützt, E-Mails und andere Kommunikationsdaten effizient zu archivieren und zu verwalten. Diese cloudbasierte Archivierungslösung bietet eine sichere und zuverlässige Möglichkeit, wichtige Geschäftsdaten aufzubewahren und gleichzeitig die Compliance-Anforderungen zu erfüllen. Hauptmerkmale von Microsoft Exchange Online Archivierung Effiziente Archivierung: Automatisierte Archivierung von E-Mails und Anhängen, um Speicherplatz zu sparen und die Leistung des Postfachs zu verbessern. Such- und Wiederherstellungsfunktionen: Schnelles Auffinden und Wiederherstellen von archivierten Da...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Exchange Online Archivierung (NCE)Microsoft führt neue Exchange Online Archiv-Funktionen für NCE ein Der Exchange Online Archive Dienst von Microsoft erhält bedeutende Neuerungen im Rahmen des New Commerce Experience (NCE) Modells. Als cloudbasierte Archivierungslösung auf Unternehmensniveau unterstützt Exchange Online Archivierung Organisationen effektiv bei Compliance-, gesetzlichen und eDiscovery-Anforderungen. Unternehmen profitieren insbesondere von der unbegrenzten Archivierung und den In-Place Hold Funktionen, die es ermöglichen, alle regulatorischen Vorgaben zu erfüllen. Zusätzlich bietet Microsoft Exchange Online Archive eine automatisch erweiterte Archivierung, die mehr Speicherplatz in Archivpostfächern bis zu einem Maximum von 1,5 TB bereitstellt. Diese leistungsstarke Lösung ist über verschiedene Pläne verfügbar, darunter Exchange Online Plan 1, Microsoft 365 Business Basic & Standard und Office 365 E...37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Designhütte Designhütte Manufaktur Katalog - DEStellen Sie sich vor, Sie könnten die Zeit nicht nur messen, sondern sie erleben - mit Produkten, die Erinnerungen formen und den Moment mit einer unverwechselbaren Atmosphäre erfüllen. Unser Designhütte Manufaktur Katalog spiegelt diesen Anspruch wider. Der Katalog ist mehr als ein Überblick über unsere Kollektione...5,00 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
QEP® Qualitätsziel-KatalogQEP® Qualitätsziel-Katalog , Die Kernziele , Reiningungssets > Autopflege & Aufbereitung , Auflage: Version 2022, Erscheinungsjahr: 20220708, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Kassenärztliche Bundesvereinigung, Auflage/Ausgabe: Version 2022, Keyword: Gesundheit; Gesundheitswesen; Kernziele; MVZ; Medizin; Medizinisches Versorgungszentrum; Patientenorientierung; Patientensicherheit; Praxismanagement; QEP; QM; QM-System; Qualität; Qualitätsmanagement; Qualitätsmanagement-Richtlinie (QM-RiLi); Qualitätsziel; Selbstbewertung; Webportal; Zertifizierung; Ärzte, Fachschema: Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Spezialgebiete~Management / TQM~Qualitätsmanagement / TQM~Total Quality Management~TQM - Total Quality Management ~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Klinische und Innere Medizin~Medizinische Spezialgebiete~Qualitätssicherung (QS) und Total Quality Management (TQM)~Public Health und Präventivmedizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Medizinverwaltung und -management, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 102, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 289, Breite: 213, Höhe: 10, Gewicht: 451, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000063047001 9783769136777-1 B0000063047002 9783769136777-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 13759439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch WEG-VerwaltungPraxishandbuch WEG-Verwaltung , Leitfaden für den zertifizierten Verwalter (§ 26a WEG) , Reflektoren > Beleuchtung , Auflage: Neuauflage, Erscheinungsjahr: 20220815, Produktform: Leinen, Beilage: Leinen, Redaktion: Fuhrländer, Cathrin~Füllbeck, Massimo, Auflage: 22000, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 606, Abbildungen: Mit zusätzlichen Inhalten zum Download, Keyword: Sachkundeprüfung; Sondereigentum; Gemeinschaftseigentum; WEG-Verwalter, Fachschema: Besitz / Eigentum~Eigentum - Privateigentum~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 606, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 174, Höhe: 43, Gewicht: 1222, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.